Bancaire & voies d’exécution - 16/10/2026
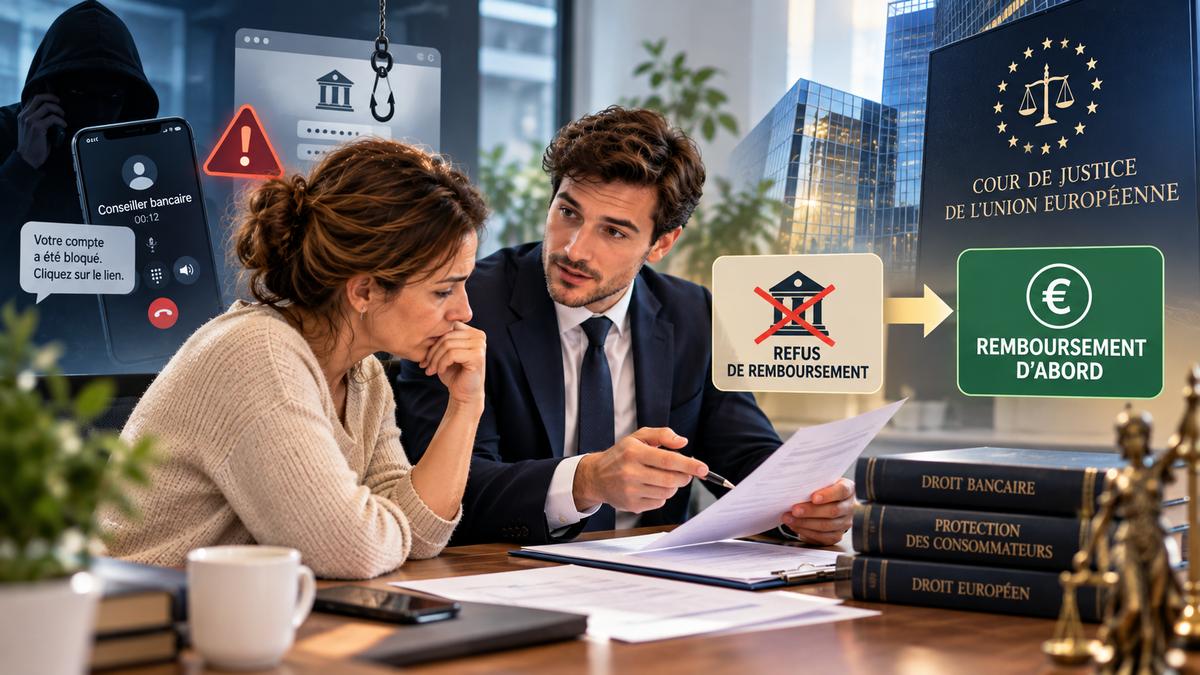
CJUE, 1re chambre, 15 octobre 2026, aff. C-70/25, Tukowiecka, N.O. c/ PKO BP S.A. — Directive (UE) 2015/2366, articles 73 et 74. Votre compte a été vidé après l’appel d’un faux conseiller bancaire, un SMS piégé ou une connexion à un faux site ? Vous prévenez votre banque et demandez à récupérer votre argent. Mais la réponse tombe : vous auriez communiqué un code, validé une notification ou manqué de vigilance. La banque invoque votre « négligence grave » et refuse de vous rembourser. Le 15 octobre 2026, la Cour de justice de l’Union européenne a rendu un arrêt majeur : pour une opération de paiement non autorisée, la négligence grave invoquée par la banque ne la dispense pas du remboursement immédiat. La logique est claire : rembourser d’abord ; débattre ensuite, si nécessaire, de la responsabilité du client. Pour les victimes, cet ordre des étapes peut transformer le rapport de force
Depuis des années notre cabinet sollicite le remboursement de sommes détournées au détriment de victimes de fraudes bancaires.
Ce contentieux, qui a explosé il y a quelques années avec l'avènement du SPOOFING (fraude au faux conseiller bancaire) vient de connaître un rebondissement majeur.
L'affaire à l'origine de tout cela est presque anodine par rapport aux conséquences de l'arrêt rendu qui fait jurisprudence.
L’affaire commence par une vente sur Internet.
Une cliente d’une banque polonaise reçoit un message d’un prétendu acheteur.
Celui-ci lui adresse un lien présenté comme nécessaire à la confirmation de la vente.
Le piège est soigneusement construit : le lien conduit à un site reproduisant l’apparence de celui de sa banque. Trompée, la cliente y saisit ses identifiants.
L’escroc obtient également un code de confirmation transmis par SMS.
Il transfère alors 3 000 zlotys, soit environ 705 euros, vers son propre compte.
Dès le lendemain, la cliente signale la fraude à sa banque et à la police. Pourtant, la banque refuse de rembourser : selon elle, sa cliente a commis une négligence grave dans la protection de ses données de sécurité.
Saisie du litige, une juridiction polonaise interroge la Cour de justice : la banque peut-elle se retrancher derrière cette négligence pour ne pas rembourser immédiatement ?
La réponse est non.
La Cour refuse que le débat sur la faute supposée de la victime neutralise son droit au remboursement immédiat.
La Cour distingue deux questions que les refus bancaires tendent à confondre : quand faut-il rembourser le client, et qui devra finalement supporter la perte ?
La première relève de l’article 73 de la directive sur les services de paiement, dite DSP2.
En cas d’opération non autorisée, le remboursement doit intervenir immédiatement après que la banque a eu connaissance de l’opération ou en a été informée, au plus tard à la fin du premier jour ouvrable suivant.
Le client doit lui-même signaler l’opération sans retard injustifié.
La seconde question relève de l’article 74 : elle concerne la responsabilité définitive et peut être discutée dans un second temps.
La banque ne peut donc pas faire de sa propre appréciation de votre prétendue négligence grave une condition préalable au remboursement.
Une exception doit être distinguée : la banque peut différer le remboursement lorsqu’elle a de bonnes raisons de soupçonner une fraude commise par le client lui-même et communique ces raisons par écrit à l’autorité nationale compétente.
En France, l’article L. 133-18 du Code monétaire et financier désigne la Banque de France.
Cette exception vise une suspicion de fraude du client.
C'est la seule exception envisageable.
Le fait que vous soyez victime d’un escroc, ou que votre banque vous reproche une imprudence, ou une négligence grave, ne suffit pas à la caractériser.
Pour une victime, un refus de remboursement n’est jamais abstrait.
Il peut signifier un loyer impossible à régler, des économies disparues, un découvert ou l’impossibilité de faire face aux dépenses du quotidien.
Lorsque la banque conserve les fonds en invoquant une négligence grave, c’est la victime qui doit prendre l’initiative de réclamer, puis parfois de saisir la justice, tout en restant privée de son argent.
L’arrêt impose une autre séquence : la banque rembourse, puis, si elle estime disposer d’un fondement, réclame la restitution par les voies de droit appropriées.
En cas de contestation, il lui appartient de porter sa demande devant le juge.
La banque devra alors établir le manquement intentionnel ou la négligence grave qu’elle reproche au client, ainsi que son lien avec les pertes dont elle demande le remboursement.
Une affirmation dans un courrier de refus ne remplace pas cette démonstration.
Il y a beaucoup de pragmatisme dans la décision de la Cour de Justice de l'Union européenne.
Ce qu'est dit, c'est que le droit à remboursement doit être un véritable droit et qu'il doit être effectif.
La négligence grave est une exception à ce droit, et ce caractère d'exception doit trouver une traduction concrète dans le mode de réclamation et la personne à l'origine de la réclamation.
C'est là la consécration de l'effectivité du droit à remboursement, dans toute son étendue.
La Cour explique précisément qu’autoriser le refus initial contraindrait le consommateur à engager lui-même une procédure et à en supporter les inconvénients, notamment les frais.
Cette situation compromettrait l’objectif de protection élevée des consommateurs usagers du système bancaire.
C’est un changement de paradigme dans la mise en œuvre du droit au remboursement.
La victime ne doit plus financer l’attente du règlement du débat sur sa prétendue négligence grave.
La Cour ne supprime pas pour autant la responsabilité éventuelle du client : le remboursement peut être remis en cause ultérieurement si les conditions légales sont démontrées.
La charge de prouver cette négligence pesait déjà sur la banque.
L’apport décisif de l’arrêt est d’empêcher qu’elle utilise ce débat pour retenir d’emblée les fonds.
Le phishing, ou hameçonnage, consiste à vous tromper au moyen d’un message ou d’un site frauduleux.
Le spoofing permet notamment de faire apparaître un numéro de téléphone usurpé, parfois celui de votre banque.
Le faux conseiller bancaire exploite ensuite votre confiance et l’urgence : il prétend protéger votre compte alors qu’il organise son détournement.
Ces fraudes peuvent conduire à des opérations non autorisées.
Lorsqu’elles relèvent de cette qualification, la solution de la Cour constitue un argument essentiel contre un refus fondé sur la négligence grave.
Avoir utilisé un code ou une application bancaire ne tranche pas, à lui seul, toutes les questions juridiques.
L’article L. 133-23 du Code monétaire et financier prévoit que l’utilisation enregistrée de l’instrument de paiement ne suffit pas nécessairement à prouver l’autorisation de l’opération ou la négligence grave du client.
Il faut examiner concrètement les faits : qui a initié le paiement ? Qu’affichait exactement la notification ? Quelle opération pensiez-vous effectuer ? Quels messages avez-vous reçus ? Comment l’escroc a-t-il obtenu les informations ou validations ?
Une précision reste essentielle : toute escroquerie ne rend pas automatiquement le paiement « non autorisé ».
Un virement que le client a lui-même ordonné sous l’influence d’un escroc exige une analyse spécifique. L’arrêt ne dispense pas de cette qualification préalable et ne tranche pas toutes les configurations de fraude au faux conseiller.
Rendue à propos d’un litige polonais, la décision interprète le droit de l’Union.
Sa portée dépasse cette seule affaire : les juridictions françaises doivent tenir compte de cette interprétation lorsqu’elles appliquent les dispositions nationales transposant les règles concernées.
Cela veut il dire que les clients de banques n'auront plus de difficulté à se faire rembourser?
Assurément non!
Certainement que les banques feront de la résistance.
Mais cet arrêt donne un fondement majeur pour contester un refus qui méconnaît l’obligation de remboursement immédiat.
Pour préserver vos droits :
- Signalez sans tarder les opérations contestées, en conservant une preuve écrite, et faites sécuriser vos moyens de paiement et vos accès.
- Conservez les preuves : SMS, courriels, numéros affichés, captures d’écran, relevés, notifications et échanges avec la banque.
- Faites analyser le refus par notre cabinet, afin de déterminer les démarches adaptées à votre situation.
Pour les clients de banques, l’article L. 133-24 impose un signalement sans tarder, et au plus tard dans les treize mois du débit, sous réserve des exceptions légales.
Ce délai maximal ne doit jamais être compris comme une invitation à attendre.
Si votre banque a déjà refusé de vous rembourser, cette décision peut justifier un réexamen de votre dossier, selon sa situation procédurale et les délais applicables.
Attention, il est très probable que certaines banques n'aient pas connaissance de l'arrêt de la CJUE, ou que, volontairement ou non, elles rechignent à l'appliquer.
Il peut donc être nécessaire de vous faire accompagner par un cabinet d'avocat ayant une expertise en la matière.
Depuis plus de quinze ans, notre cabinet accompagne les victimes de fraudes bancaires et met son expertise en droit bancaire au service de leur défense.
Nous analysons les circonstances de la manipulation, la qualification des opérations, les éléments invoqués par la banque et la stratégie permettant de faire valoir vos droits.
Selon votre dossier, nous intervenons pour demander le remboursement, contester le refus et engager la procédure adaptée.
Nous vous défendons également si la banque réclame ensuite la restitution des sommes remboursées.
Vous avez subi une fraude au faux conseiller bancaire, un phishing ou des paiements que vous n’avez pas autorisés
Vous pouvez prétendre à un remboursement, à des dommages et intérêts?
Votre banque invoque votre négligence grave pour garder votre argent ?
Maître Charlyves SALAGNON, Avocat associé au sein du cabinet BRG Avocats (Nantes-Paris), et responsable du département droit commercial, droit bancaire, droit de la consommation, vous conseille, vous assiste et vous accompagne sur toute la France concernant vos litiges.
15 années de pratique du droit bancaire à votre service.
Pour le contacter, appelez-le au 02.40.89.00.70, ou prenez contact au moyen du formulaire de contact afin qu’une réponse vous soit apportée dans les meilleurs délais.